QUERÉTARO Y MONTERREY FORTALECEN EL LIDERAZGO DE MÉXICO EN LA INDUSTRIA DE CENTROS DE DATOS
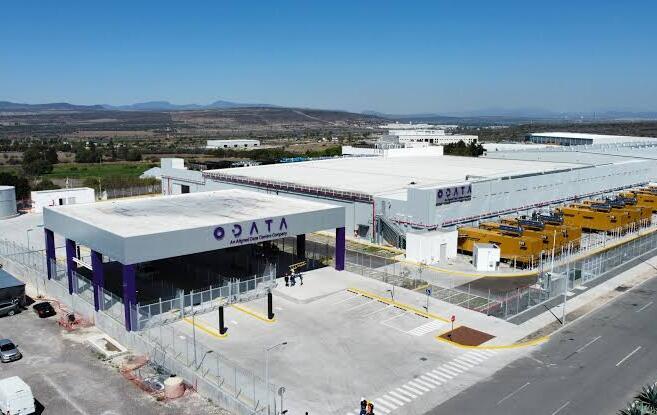
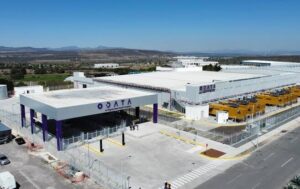
Querétaro, México.– Querétaro continúa consolidándose como uno de los principales puntos estratégicos para el desarrollo de infraestructura tecnológica en México, particularmente en la industria de los centros de datos, un sector que ha adquirido mayor relevancia ante el crecimiento de la inteligencia artificial, los servicios digitales y la demanda de almacenamiento y procesamiento de información.
Junto con Monterrey, la entidad queretana se posiciona entre los mercados más competitivos de América Latina para la construcción de centros de datos, de acuerdo con los resultados de la décima edición del Data Center Construction Index 2026, elaborado por la firma internacional Turner & Townsend.
El estudio analiza las condiciones de construcción de este tipo de infraestructura en diferentes regiones del mundo, tomando como referencia más de 500 proyectos en ejecución o recientemente concluidos en 62 mercados, además de una encuesta aplicada a más de 400 especialistas de la industria.
Dentro de este panorama, Querétaro destaca por contar con uno de los principales clústeres de centros de datos del país. Su posición dentro del mercado internacional refleja el interés que ha despertado la entidad entre empresas tecnológicas e inversionistas que buscan ampliar su presencia en México.
De acuerdo con los indicadores del estudio, Monterrey ocupa el lugar 23 del ranking mundial, con un costo promedio de construcción de 12.41 dólares por watt de capacidad instalada. Por su parte, Querétaro se ubica en la posición 32, con un promedio de 11.49 dólares por watt.
Estas cifras colocan a ambas ciudades en una posición competitiva frente a otros mercados internacionales que cuentan con una importante trayectoria en el desarrollo de infraestructura digital. Incluso, Querétaro registra costos de construcción ligeramente inferiores a los de Northern Virginia, uno de los principales polos de centros de datos a nivel mundial, cuyo indicador alcanza los 11.80 dólares por watt.
Es importante señalar que estos valores corresponden al costo de construcción por watt de capacidad eléctrica instalada y no al precio de la electricidad que consumen las instalaciones durante su funcionamiento. El indicador permite comparar la inversión necesaria para desarrollar infraestructura de características similares en diferentes regiones.
Para realizar esta comparación, el índice considera como referencia un centro de datos con una capacidad de 60 megawatts, lo que permite establecer parámetros comunes entre los distintos mercados evaluados.
LA INTELIGENCIA ARTIFICIAL IMPULSA NUEVAS INVERSIONES
Uno de los factores que está transformando el crecimiento de esta industria es la expansión de la inteligencia artificial, tecnología que requiere una infraestructura cada vez más robusta para procesar grandes cantidades de información y mantener en funcionamiento aplicaciones, plataformas y servicios digitales.
El desarrollo de herramientas de inteligencia artificial ha incrementado las necesidades de almacenamiento, procesamiento y capacidad computacional, situación que está llevando a las empresas a proyectar centros de datos de mayores dimensiones y con características técnicas más especializadas.
El informe de Turner & Townsend señala que el 52 por ciento de los especialistas consultados considera que la mayoría de los nuevos proyectos que se desarrollen durante 2027 estarán destinados a soportar cargas de trabajo relacionadas con inteligencia artificial.
Esta tendencia podría modificar considerablemente el tamaño y diseño de las instalaciones, con proyectos que contemplan capacidades mucho mayores, incluso en escalas de gigawatts.
A la par, las nuevas necesidades tecnológicas están impulsando la incorporación de sistemas de refrigeración líquida, debido a las altas temperaturas que generan los equipos utilizados para procesar grandes volúmenes de información.
Este tipo de soluciones permite atender las exigencias de los servidores de alto rendimiento y de las instalaciones especializadas en inteligencia artificial, donde los sistemas tradicionales de enfriamiento pueden resultar insuficientes ante las nuevas densidades de procesamiento.
El crecimiento de este mercado también implica mayores retos en materia de ingeniería, planeación, construcción y adquisición de equipos especializados. Por ello, las empresas del sector buscan implementar modelos de administración de proyectos que permitan coordinar las distintas etapas de desarrollo, reducir riesgos y evitar retrasos en las entregas.
EL SUMINISTRO DE ENERGÍA, UNO DE LOS PRINCIPALES DESAFÍOS
Aunque Querétaro y Monterrey cuentan con condiciones competitivas para atraer nuevos desarrollos, el crecimiento de los centros de datos también enfrenta obstáculos que podrían limitar la velocidad con la que se concretan las inversiones.
Uno de los principales desafíos es la disponibilidad de energía eléctrica, debido a que estas instalaciones requieren un suministro constante y de gran capacidad para mantener operativos sus sistemas informáticos, equipos de almacenamiento, servidores y mecanismos de refrigeración.
El estudio identifica que el 56 por ciento de los especialistas consultados considera que el suministro eléctrico representa un obstáculo crítico para el desarrollo de nuevos centros de datos.
A esta situación se suman los tiempos necesarios para obtener conexiones a la red eléctrica. El 52 por ciento de los participantes señala que estos procedimientos pueden tardar entre uno y dos años, mientras que un 32 por ciento indica que los plazos pueden superar los 24 meses.
Estos periodos representan un factor importante para los inversionistas, ya que una instalación puede contar con terreno, infraestructura y recursos económicos disponibles, pero no entrar en operación hasta garantizar las condiciones necesarias para recibir energía.
En el caso de Querétaro, este aspecto adquiere especial importancia debido a la concentración de proyectos tecnológicos y a la demanda de infraestructura que acompaña el crecimiento del sector.
La capacidad de ampliar la disponibilidad eléctrica y agilizar los procesos de conexión será determinante para mantener la competitividad de la entidad frente a otros mercados internacionales que también buscan atraer inversiones de esta naturaleza.
LA FALTA DE PERSONAL ESPECIALIZADO TAMBIÉN PREOCUPA AL SECTOR
Otro de los factores que podrían condicionar la expansión de esta industria es la disponibilidad de trabajadores con conocimientos técnicos especializados.
El desarrollo y funcionamiento de un centro de datos requiere profesionales en áreas como ingeniería eléctrica, sistemas de refrigeración, redes de telecomunicaciones, infraestructura informática, seguridad, mantenimiento y administración de instalaciones de alta complejidad.
De acuerdo con el mismo análisis, el 81 por ciento de los especialistas consultados reporta limitaciones moderadas o severas para acceder a personal altamente calificado.
Esta situación representa un reto para los mercados que buscan atraer inversiones de gran escala, debido a que no solamente se necesita infraestructura física, sino también trabajadores capacitados para construir, operar y mantener las instalaciones.
En este contexto, la formación de talento y la vinculación entre empresas, universidades e instituciones educativas podrían adquirir mayor relevancia para atender las necesidades de una industria que evoluciona rápidamente.
Además, la disponibilidad de especialistas puede influir directamente en los tiempos de ejecución de los proyectos, así como en los costos de operación y mantenimiento.
AGUA, CONECTIVIDAD Y ENERGÍA, ELEMENTOS CLAVE PARA EL FUTURO DE QUERÉTARO
El crecimiento de los centros de datos también plantea desafíos relacionados con el uso eficiente de los recursos naturales, particularmente el agua, debido a que algunos sistemas de refrigeración requieren este recurso para mantener condiciones adecuadas de funcionamiento.
Especialistas de Turner & Townsend han señalado que la viabilidad de los proyectos en América Latina dependerá de la capacidad de resolver aspectos relacionados con el suministro eléctrico, la eficiencia hídrica y la disponibilidad de personal especializado.
A estos elementos se suma la conectividad, ya que los centros de datos necesitan redes de telecomunicaciones confiables y de alta capacidad para intercambiar información con otras instalaciones, empresas y usuarios.
En el caso mexicano, la ubicación geográfica y la cercanía con Estados Unidos representan factores que pueden favorecer el desarrollo de infraestructura digital, especialmente ante el crecimiento de los servicios en la nube, la inteligencia artificial y las operaciones empresariales que requieren procesamiento de información en tiempo real.
Sin embargo, el atractivo de un mercado no depende únicamente de los costos de construcción. También resulta necesario garantizar que los proyectos cuenten con condiciones adecuadas para operar durante largos periodos y responder a las necesidades de sus clientes.
Por ello, el desarrollo de nuevos centros de datos en Querétaro representa tanto una oportunidad económica como un desafío de planeación para las autoridades y el sector privado.
La entidad tiene ante sí la posibilidad de fortalecer su presencia en una industria que está transformando la economía digital a nivel internacional, pero su crecimiento dependerá de la capacidad para atender las necesidades de energía, agua, conectividad e infraestructura especializada.
De esta manera, Querétaro y Monterrey se mantienen como dos de los mercados mexicanos con mayor proyección en el sector de centros de datos, mientras que la inteligencia artificial y la creciente demanda de servicios digitales continúan impulsando nuevas oportunidades de inversión.
El reto para los próximos años será convertir las ventajas competitivas que actualmente ofrecen ambas ciudades en proyectos operativos, sostenibles y capaces de responder a las exigencias tecnológicas del mercado internacional.